Hırvatistan’da çalışanların maaşlarından yapılan vergi ve sosyal güvenlik kesintilerinin oranı, karşılaştırılabilir verilerin tutulmaya başlandığı dönemden bu yana en yüksek seviyeye çıktı.
Ağustos ayında ortanca maaşın toplam işveren maliyetinin yüzde 38’i vergi ve primlere giderken, yerel yönetimlerin gelir vergisinden elde ettiği gelir son dört yılda iki kattan fazla arttı.
Hırvatistan’da yayımlanan Index.hr’nin Pokazatelji.hr verilerine dayandırdığı analize göre, ülkede yeni bir vergi getirilmemesine rağmen çalışanların üzerindeki vergi yükü artmaya devam ediyor.
Artışın temel nedenlerinden biri, maaşların yükselmesine karşın gelir vergisinden muaf tutulan tutarın aynı hızda artırılmaması.
Maaş maliyetinin yüzde 38’i kesintilere gidiyor
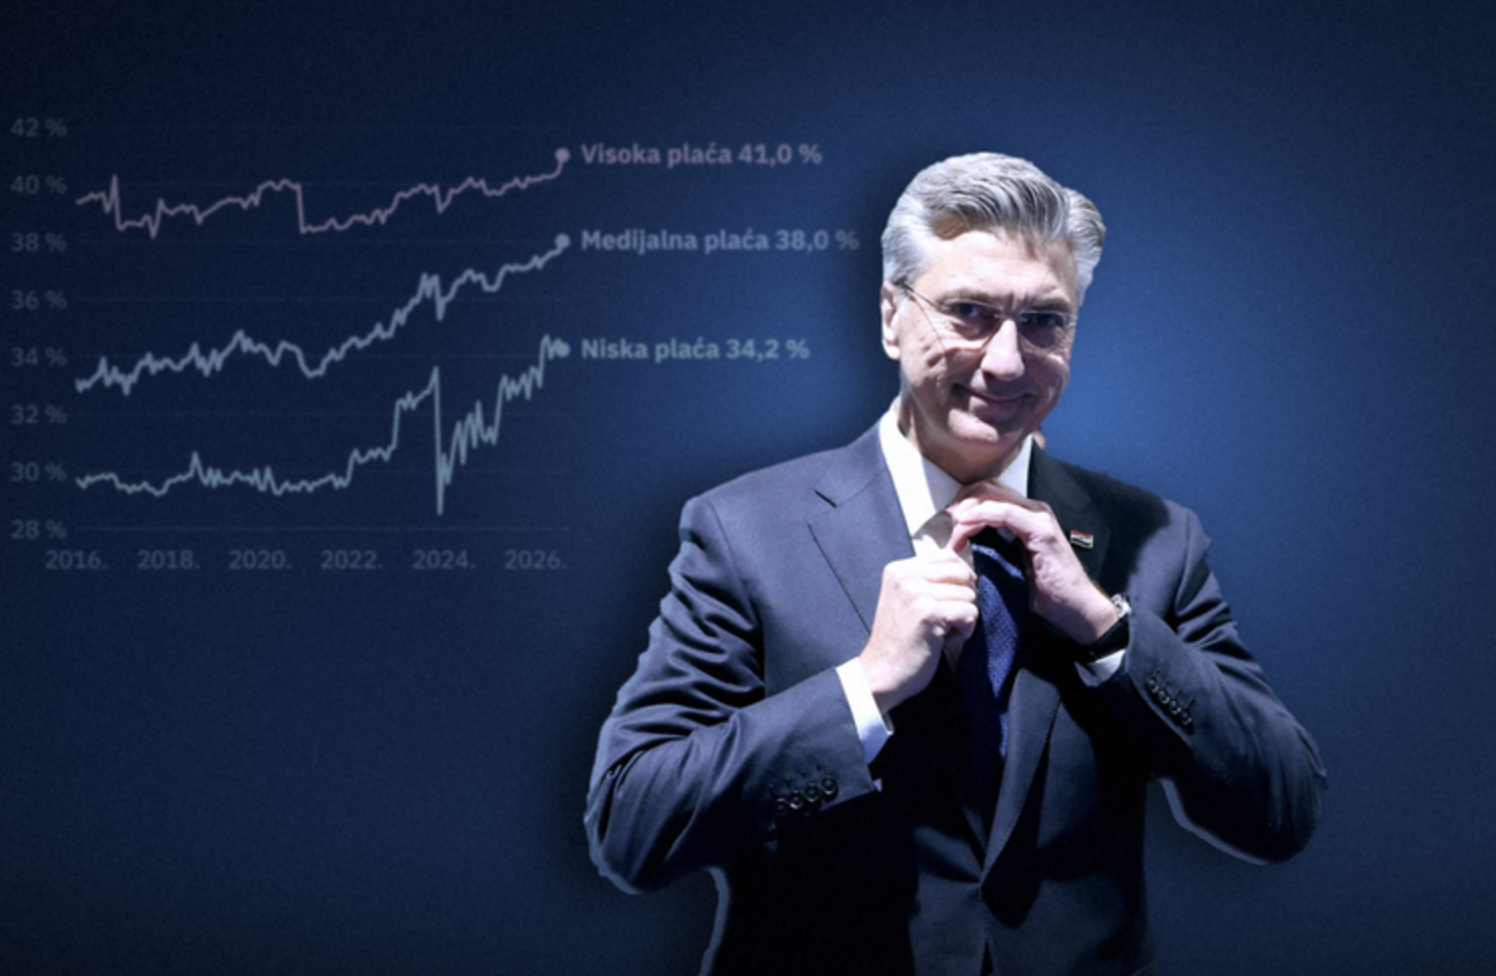
Analize göre, çalışanların yarısının altında, diğer yarısının ise üzerinde maaş aldığı ortanca ücret düzeyinde, ağustos ayında toplam işveren maliyetinin yüzde 38’i vergi ve sosyal güvenlik primlerine ayrıldı.
Bu oran, 2021 yılına kadar uzun süre yüzde 33 ile 34 arasında seyrediyordu.
Düşük gelirli çalışanlar açısından artış daha belirgin oldu. 2021 yılında düşük maaşların toplam maliyetinin yaklaşık yüzde 30’u kesintilere giderken, günümüzde bu oran yüzde 34’e yükseldi.
Yüksek maaşlarda ise kesinti oranındaki artışın daha sınırlı kaldığı belirtildi.
Maaşlardan hangi kesintiler yapılıyor?
Hırvatistan’da işverenin çalışan için ödediği toplam maliyet üzerinden çeşitli vergi ve prim kesintileri uygulanıyor.
Brüt maaş üzerinden yüzde 16,5 oranında sağlık sigortası primi işveren tarafından ödeniyor.
Çalışanın brüt maaşından ise emeklilik sisteminin birinci basamağı için yüzde 15, ikinci basamağı için yüzde 5 oranında prim kesiliyor.
Bunlara ek olarak, belediyeler ve şehir yönetimleri tarafından belirlenen oranlarda gelir vergisi uygulanıyor.
Analizde, ikinci basamak emeklilik sistemine yapılan ödemeler de toplam kesinti hesabına dâhil edildi. Ancak bu ödemeler, doğrudan vergi değil, bireysel emeklilik birikimi niteliği taşıyor.
Vergiden muaf tutar maaş artışlarının gerisinde kaldı
Hırvatistan’da gelir vergisi hesaplanırken uygulanan aylık kişisel vergi indirimi 600 avro seviyesinde bulunuyor.
Maaşların artmasına rağmen bu tutarın aynı oranda yükselmemesi, çalışanların gelirlerinin daha büyük bölümünün vergilendirilmesine neden oluyor.
Verilere göre 2017 yılından bu yana ortanca brüt maaş iki katına çıkarken, kişisel vergi indirimi yalnızca yaklaşık yüzde 20 arttı.
Analizde, avroya geçişten bu yana vergi indiriminin ortanca maaşla aynı oranda artırılması durumunda bugün yaklaşık 750 avro olması gerektiği hesaplandı.
Mevcut kesinti oranının 2021 yılındaki seviyede kalması durumunda, ortanca maaş alan bir çalışanın eline ayda yaklaşık 80 avro, yılda ise yaklaşık 960 avro daha fazla geçeceği belirtildi.
Yerel yönetimlerin vergi gelirleri iki katından fazla arttı
Hırvatistan’da gelir vergisinden elde edilen gelirler 2018 yılından bu yana şehir, belediye ve bölgesel yönetimlere aktarılıyor.
2025 yılında yerel ve bölgesel yönetimlerin gelir vergisinden elde ettiği toplam gelir 3,9 milyar avroya ulaştı.
Bu rakam, 2021 yılına kıyasla iki kattan fazla artış anlamına geliyor.
Aynı dönemde ülkede ödenen toplam maaş tutarı yaklaşık yüzde 75 artarken, gelir vergisi tahsilatındaki artış yüzde 124 olarak gerçekleşti.
Yalnızca 2025 yılında gelir vergisinden elde edilen gelir, bir önceki yıla göre yaklaşık 500 milyon avro yükseldi.
556 yerel yönetimden 489’u yüzde 20 ve 30’luk oranları uyguluyor
Analize göre Hırvatistan’daki 556 şehir ve belediyenin 489’unda gelir vergisinin alt ve üst oranları sırasıyla yüzde 20 ve yüzde 30 olarak uygulanıyor.
Alt vergi oranını yüzde 20’nin altında tutan yerel yönetimlerin sayısı ise yalnızca 28.
Başkent Zagreb’de yüzde 23 ve yüzde 33 ile izin verilen en yüksek oranlar uygulanıyor.
Buna karşılık Rijeka ve Bjelovar, gelir vergisi oranlarını düşüren şehirler arasında yer alıyor.
Rijeka, 2026 yılından itibaren vergi oranlarını yüzde 20 ve yüzde 25’e indirirken, Bjelovar’da 2025 yılından bu yana yüzde 18 ve yüzde 25 oranları uygulanıyor.
Aynı maaşı alan çalışanlar arasında 44 avroluk fark
Yerel yönetimlerin farklı vergi oranları uygulaması, aynı brüt maaşı alan çalışanların net gelirlerinde farklılıklara yol açıyor.
Örneğin, aylık 1.850 avro brüt maaş alan bir çalışan, Bjelovar’da Zagreb’e kıyasla yaklaşık 44 avro daha fazla net ücret elde ediyor.
Aynı çalışan Rijeka’da ise Zagreb’e göre yaklaşık 26 avro daha fazla kazanıyor.
Ülkede yüksek gelir vergisi oranı, aylık 5.000 avroyu aşan vergilendirilebilir gelir bölümüne uygulanıyor. Bu nedenle çalışanların büyük çoğunluğu açısından alt vergi oranı daha fazla önem taşıyor.
2026 yılında maaşlara yönelik vergi indirimi değişmedi
Hırvatistan Hükümeti, 2026 yılı için kişisel vergi indirimi tutarında veya üst gelir vergisi diliminin sınırında değişiklik yapmadı.
Eylül ayında parlamentoya sunulan vergi düzenleme paketinde ise 2027 yılından itibaren emekli maaşlarının neredeyse tamamından gelir vergisinin kaldırılması öngörüldü.
Hükümet, emekli maaşlarının düzenli olarak artırılmasının daha fazla emekliyi vergi kapsamına soktuğunu belirterek düzenlemeyi gerekçelendirdi.
Ancak aynı pakette çalışanların maaşlarına yönelik benzer bir değişiklik yer almadı.
Vergi dilimlerinin enflasyona göre güncellenmesi öneriliyor
Analizde, çalışanların üzerindeki vergi yükünün artmasını önlemek için kişisel vergi indiriminin ve vergi dilimi sınırlarının her yıl maaş artışlarına veya enflasyona göre otomatik olarak güncellenmesi önerildi.
Avusturya’nın 2023 yılında benzer bir uygulamaya geçtiği hatırlatıldı.
Yerel yönetimlerin de gelir vergisi oranlarını düşürerek çalışanların net maaşlarının artmasına katkı sağlayabileceği belirtildi.
Mevcut sistem devam ettiği sürece, maaş artışlarının bir bölümünün çalışanların eline geçmek yerine daha yüksek gelir vergisi tahsilatı olarak yerel yönetim bütçelerine aktarılmaya devam edeceği değerlendiriliyor.